
【PR】本記事には広告(アフィリエイトリンク)が含まれます。
金融庁は2026年8月31日に、令和9年度の税制改正要望を公表しました。個人投資家に関わるのは3つです。 ①NISAの非課税保有限度額を「当年中」に復活させる、②上場株式の相続税評価を見直す、③損益通算の範囲を預貯金・デリバティブ取引等へ広げる、の3点です。 ただし、どれも要望の段階で、決定ではありません。
※本記事は2026年10月18日時点の情報です。金融庁の要望書(財務省サイトに掲載された原文PDF)と、国税庁・金融庁の公式ページで確認しました。要望の扱いは例年12月の税制改正大綱で分かるため、決まりしだいこの記事を更新します。
- 金融庁が要望した、投資家に関わる3点の中身(原文ベース)
- 今のルールと、要望が通った場合の違い(図つき)
- 自分に関係する要望はどれか(判定表)
- いつ決まるのか
あなたはどの要望を見ればよいか
| あなたの状況 | 関係する要望 | 今やること |
|---|---|---|
| NISAの枠を使い切り、売って入れ替えたい | ①NISAの当年中の復活 | 今のルールでは、売った分の枠は翌年以降に戻る。要望が通る前提で動かない |
| 高配当株を長く持ち、家族に残したい | ②上場株式の相続税評価 | 今の評価ルールを知っておく(下で説明)。見直しの中身は未公表 |
| 株のほかに、先物・オプションも取引している | ③損益通算の拡大 | 今は、先物の損益を株の損益と通算できない |
| 高配当株を現物で買って、持ち続ける | どれも直接は関係しにくい | 今すぐの行動は不要。12月の結果を見てから考える |
ここまでで判断がついた方は、読み終えていただいて構いません。以降は、各要望の中身を原文で確かめたい方向けです。
税制改正要望とは|決まるのは年末
税制改正要望は、各省庁が「この税制を変えてほしい」と財務省に出す希望です。金融庁の要望書には、項目名・要望の内容・理由・減収見込額が書かれています。
要望がそのまま実現するとは限りません。実現するかどうかは、例年12月にまとまる与党の税制改正大綱で判断されます。 今回の要望では、NISAと相続税の項目の減収見込額は「―」(記載なし)でした。具体的な制度設計は、これからです。
要望①|NISAの非課税保有限度額を「当年中」に復活させる
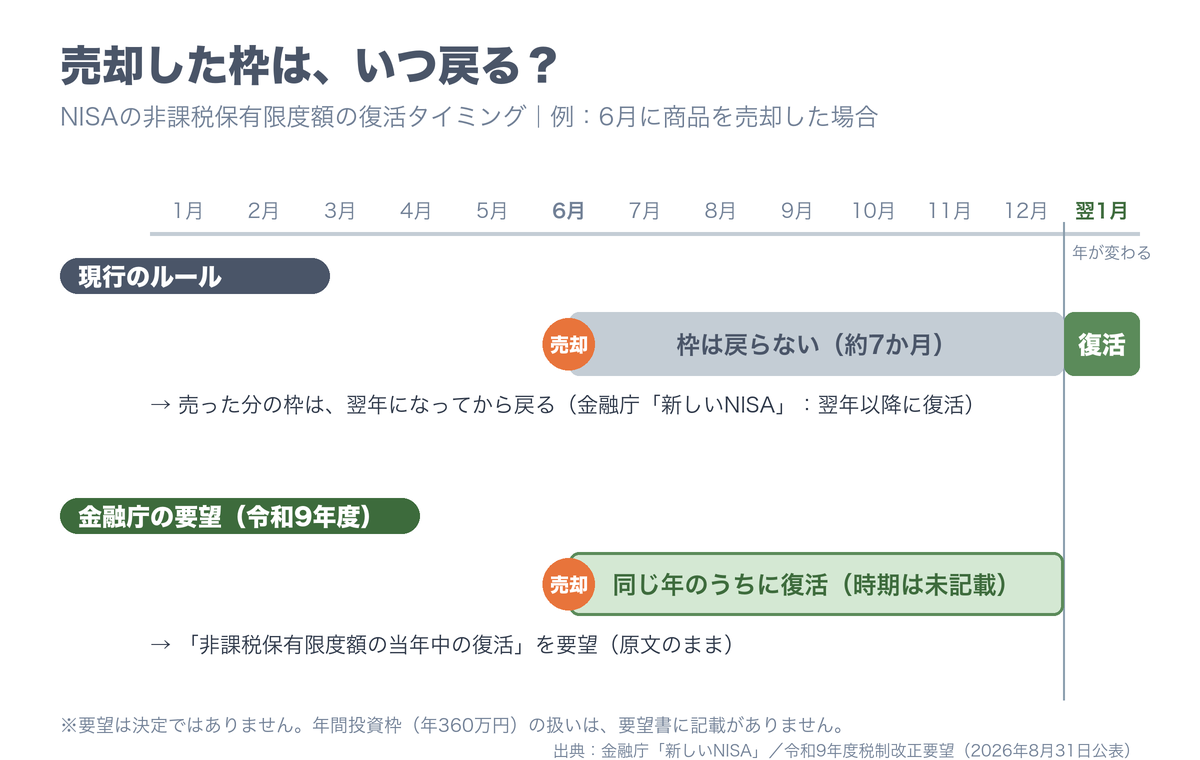
今のルール:売った枠は翌年以降に戻る
新しいNISAには、生涯の上限として非課税保有限度額1,800万円(うち成長投資枠は最大1,200万円)があります。 年間に使える枠は、つみたて投資枠120万円と成長投資枠240万円で、合計360万円です。
保有している商品を売ると、売った商品の簿価(取得金額)の分だけ、非課税保有限度額が空きます。ただし戻るのは翌年以降です(金融庁「新しいNISA」)。
要望の内容
要望書は、「非課税保有限度額の当年中の復活」と、つみたて投資枠における要件の整備等を挙げています。 目的は、あらゆる世代が自分のライフプランに沿って資産形成を進められるようにすることです。
実現した場合に期待できること
- 売却と買い直しを、同じ年のうちに済ませられる。枠が戻る翌年まで待つ必要がなくなります
- 減配や業績悪化で売った銘柄の枠を、別の銘柄にすぐ回せる。売るべきサインは高配当株の売り時の記事にまとめています
これは要望が通った場合の見通しです。制度としては、まだ存在しません。
まだ分からないこと
- 復活の時期:売却の直後なのか、年末なのか。要望書は「当年中」としか書いていません
- 年間投資枠(年360万円)の扱い:要望書が挙げているのは非課税保有限度額(生涯の総枠)の復活で、年間投資枠への言及はありません
- つみたて投資枠の「要件の整備」の中身:要望書は「要件の整備等」とだけ書いています
参考になる数字もあります。金融庁の調査(2025年12月末)では、NISAの口座数は2,821万口座、買付額の合計は71.4兆円でした。 要望書が掲げる目標は、2027年末に口座数3,400万口座・買付額56兆円です。買付額は目標をすでに上回り、口座数は目標に届いていません。
要望②|上場株式の相続税評価の見直し
今のルール:死亡日の最終価格か、3か月の月平均の低い方
相続した上場株式は、死亡日(課税時期)の最終価格で評価します。 ただし、最終価格が「死亡日の属する月・前月・前々月の、毎日の最終価格の月平均額」のうち最も低い額を超える場合は、その低い額で評価します(国税庁 No.4632)。
相続税の申告と納税の期限は、死亡を知った日の翌日から10か月以内です(国税庁 No.4205)。
要望の内容
要望は「上場株式等について、相続税評価方法の見直し等を行うこと」です。理由として、要望書は次の点を挙げています。
- 上場株式は、相続後の納付期限までの価格変動リスクが大きい
- それでも、不動産等と異なり時価の100%で評価される
- そのため、相続前に売却して他の資産へ買い換えるケースがあり、国民の資産選択に歪みを与えているという指摘がある
対象になる株主は3,541万人(証券保管振替機構、2025年度の株主等通知用データ)と、要望書に書かれています。
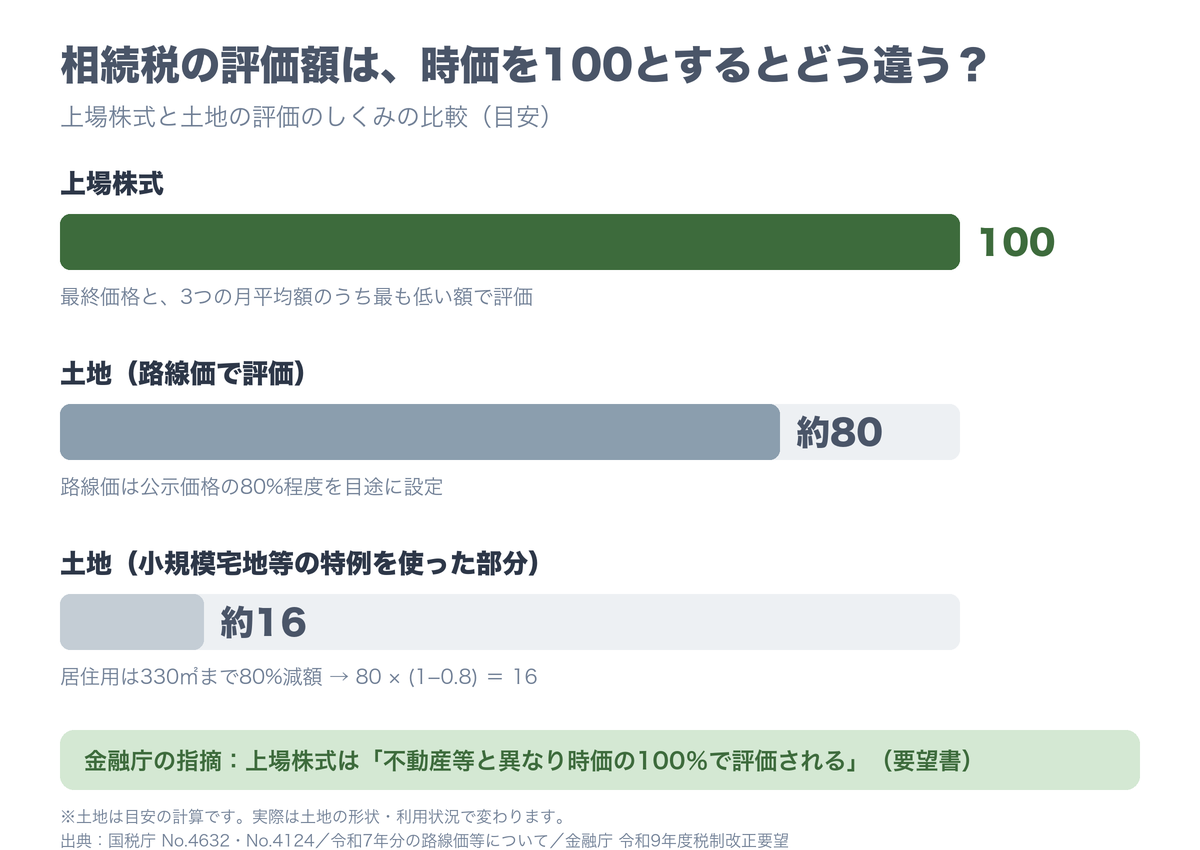
土地は、路線価が公示価格の80%程度を目途に決められています(国税庁・令和7年分の路線価等について)。 居住用の土地には、小規模宅地等の特例で330㎡まで80%減額される仕組みもあります(国税庁 No.4124)。 国税庁の上場株式の評価(No.4632)には、同じような減額の仕組みは載っていません。
実現した場合に期待できること
- 相続税を理由に、生前に株を売って別の資産へ替える動機が弱まる。要望書が問題にしているのは、この売却です
- 配当を受け取りながら、家族へ引き継ぎやすくなる。高配当株を長く持つ人に関わる点です
これは要望書の理由から読み取れる方向です。評価をどう変えるかは、書かれていません。
まだ分からないこと
- 評価をどう見直すのか:割合で下げるのか、評価の基準日を変えるのか。要望書は「見直し等」としか書いていません
- 減収見込額:「―」(記載なし)です
要望③|損益通算の範囲を、預貯金・デリバティブ取引等まで
今のルール:通算できる組み合わせは限られる
| 組み合わせ | 通算できるか | 根拠 |
|---|---|---|
| 上場株式の譲渡損 と 上場株式の配当(申告分離課税を選択) | できる。引ききれない損失は翌年以後3年間、繰り越せる | No.1474 |
| 上場株式の譲渡損 と 一般株式等の譲渡益 | できない | No.1474 |
| 先物取引の損益 と 株式の損益 | できない。先物取引等の損益は、先物取引等どうしでしか通算できない(損失は3年間繰越) | No.1522・No.1523 |
| 預貯金の利子 | 源泉分離課税(20.315%)で納税が完結し、原則として確定申告はできない | No.1310 |
| NISA口座内の損失 | 通算も繰越もできない | No.1474 |
要望の内容
要望書の項目名は「金融所得課税の一体化(金融商品に係る損益通算範囲の拡大)」で、次の3点を求めています。
- 損益通算の範囲を、デリバティブ取引・預貯金等にまで拡大すること
- 拡大にあたっては、特定口座を最大限活用すること
- 制度の導入にあたっては、個人投資家の利便性と金融機関の負担に十分配慮すること
平年度の減収見込額は▲16,800百万円(168億円の税収減)です。 背景として要望書は、デリバティブ取引の口座が約92万口座、株式取引の口座が約1,688万口座であることを挙げています。
誰に関係するか
高配当株を現物で持つだけなら、直接の影響は小さい要望です。 関係するのは、株と先物・オプションの両方を取引する人や、デリバティブでヘッジをする人です。 通算できる範囲が広がれば、損失と利益を相殺できる場面が増えます。
今のルールでの税金の流れは、株の税金と確定申告の記事で説明しています。
そのほかの要望
投資家に関係する項目を、短く挙げます。
- 国債に関する税制の検討:「必要に応じ、所要の措置を検討する」とだけ書かれています。内容は未記載です
- 取得費加算の明確化:相続した株を、上場株式等の譲渡収入とみなされる形で譲渡した場合でも、取得費加算の対象になると法令上明確にする要望です
- 死亡保険金の相続税非課税限度額の引上げ:現行の「法定相続人の数×500万円」に、「配偶者と未成年の被扶養法定相続人の数×500万円」を加える要望です(平年度の減収見込額 26,671百万円)
これからの流れ|12月の大綱で確認します
この記事は、要望の内容を原文で確かめた時点のものです。各項目の扱いは、例年12月にまとまる与党の税制改正大綱で分かります。 決まりしだい、実現・見送り・修正のどれになったかを、この記事に追記します。
よくある質問
NISAの「当年中の復活」はいつから使えますか?
要望の段階で、開始時期は決まっていません。今のルールでは、売却した商品の簿価の分の非課税保有限度額は、翌年以降に復活します。
上場株式の相続税は、今はどう評価されますか?
死亡日(課税時期)の最終価格で評価します。ただし、死亡日の属する月・前月・前々月の月平均額のうち最も低い額より最終価格が高い場合は、その低い額で評価します(国税庁 No.4632)。国税庁のこのページには、一定割合を減額する仕組みは載っていません。
金融庁の税制改正要望は実現しますか?
分かりません。実現するかどうかは、例年12月にまとまる与党の税制改正大綱で判断されます。要望書には、NISAと相続税の項目とも減収見込額が書かれておらず、中身の具体化はこれからです。
今日できること
- 判定表で、自分に関係する要望を1つ決める。関係がなければ、12月まで何もしなくて構いません
- NISAで売却・入れ替えを考えているなら、今のルールで計画する。売った分の枠は翌年以降に戻ります。要望が通る前提では動きません
- 親が株を持っているなら、相続のときの評価ルールを家族で共有しておく。上の「今のルール」が出発点です
NISAの配当の受け取り方は株式数比例配分方式の記事、NISAの使い方の全体は公務員のための新NISA活用術にまとめています。
出典(一次情報)
- 金融庁「令和9年度税制改正要望」(財務省サイト掲載)(2026年8月31日公表)
- 金融庁「新しいNISA」
- 国税庁 No.4632 上場株式の評価/No.4205 相続税の申告と納税/No.4124 小規模宅地等の特例
- 国税庁 No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除/No.1522 先物取引に係る雑所得等の課税の特例/No.1310 利子所得の課税
※本記事にはアフィリエイトリンクが含まれます。
📣 NISAを使うには、証券口座が必要です
NISAは、証券会社で口座を開いて始めます。口座開設は無料です。サービス内容・手数料・キャンペーンは時期により変わるため、申込前に楽天証券の公式サイトで最新情報をご確認ください(2026年10月18日時点)。
【免責事項】本記事は情報提供のみを目的としており、特定の金融商品への投資や税務上の判断を推奨・保証するものではありません。記載の要望は、金融庁が財務省に提出した段階のもので、決定した制度ではありません。税務の取扱いは個別の事情により異なるため、最終的な判断は税務署・税理士にご確認ください。投資には元本割れのリスクがあります。当ブログは投資助言業者ではありません。