
本記事にはアフィリエイトリンクが含まれています。
投資に回すお金は、余ったお金ではなく、お金が必要になる年から決めます。そのために作るのが、年表1枚です。 年表は、年・年齢・出来事・お金の動きの4列で足ります。必要なのは、家族の生年月日とねんきん定期便だけで、作業は30分で終わります。
- 投資額を「必要になる年」から決める理由と、お金の置き場所の分け方
- 年表に書く5つの出来事と、それぞれの調べ先
- 公務員が年表で見落としやすい3点(定年の引き上げ・役職定年・退職手当と年金の時期)
- 30分で年表をつくる4ステップ
まず結論:あなたの状況別に、最初にやること
| あなたの状況 | 最初にやること | 理由 |
|---|---|---|
| 積立は始めたが、いつ使うお金か決めていない | 先に年表を作る | 使う時期で、置き場所(現金・NISA・iDeCo)が変わる |
| 老後のお金だけを考えてきた | 老後より前の出来事を年表に足す | 教育や住宅の支払いは、老後より先に来る |
| 年表をすでに持っている | 第2回で、出来事ごとの金額を入れる | 金額の出し方は次回に書く |
1. 投資額は「余るお金」ではなく「必要になる年」で決まる
「毎月いくら積み立てるか」から決めると、積み立てたお金がいつ必要になるかが、後回しになります。 後回しにすると、困る場面があります。3年後に使うお金を株で持っていて、その年に株価が3割下がっていた場合です。損を確定して使うことになります。
30%下がった資産が元に戻るには、約42.9%の上昇が必要です(退職金の記事で計算しました)。使う年が近いお金は、値動きのある場所に置けません。
置き場所は、使う時期で決まります。今回は大まかな分け方だけ示し、判断の基準は第3回で書きます。
| 置き場所 | いつ使えるか | 年表での扱い |
|---|---|---|
| 現金・預金 | いつでも | 近い年に使うお金 |
| NISA | いつでも売れる。ただし売る時期の株価は選べない | 使う年が先のお金 |
| iDeCo | 原則60歳まで引き出せない | 老後に使うお金だけ |
iDeCoに入れたお金は、教育費や住宅の支払いには使えません。公務員のiDeCoとNISAの記事でも書いたとおり、迷ったときはNISAを先にします。
2. 年表は4列・1枚でつくる
列は、年(西暦)・本人と家族の年齢・出来事・お金の動きの4つです。金額はまだ書きません。先に時期を並べると、金額を調べる項目が絞れます。
例として、本人45歳・配偶者43歳・子2人(中学2年と小学4年)の家庭を、2026年から並べます。
| 年 | 本人 | 出来事 | お金の動き |
|---|---|---|---|
| 2026年 | 45歳 | 今(子Aは中2、子Bは小4) | 積立を始める |
| 2028年 | 47歳 | 子Aが高校に入学 | 教育費が増える |
| 2031年 | 50歳 | 子Aが大学に入学 | 教育費が増える |
| 2032年 | 51歳 | 子Bが高校に入学 | 子2人分が重なる |
| 2035年 | 54歳 | 子Bが大学に入学、子Aが卒業 | 子2人分が重なる |
| 2039年 | 58歳 | 子Bが卒業 | 教育費が終わる |
| 2046年 | 65歳 | 定年。退職手当を受け取る。年金が始まる(原則65歳) | 給与から年金へ |
| 2051年 | 70歳 | 住宅ローンを完済する(例) | 完済が定年の5年後 |
※学年は4月入学で計算した例です。年と年齢は2026年を基準にしました。金額は第2回で入れます。
同じ年表を、画像でも載せます。紙やノートに書き写すときの見本にしてください。
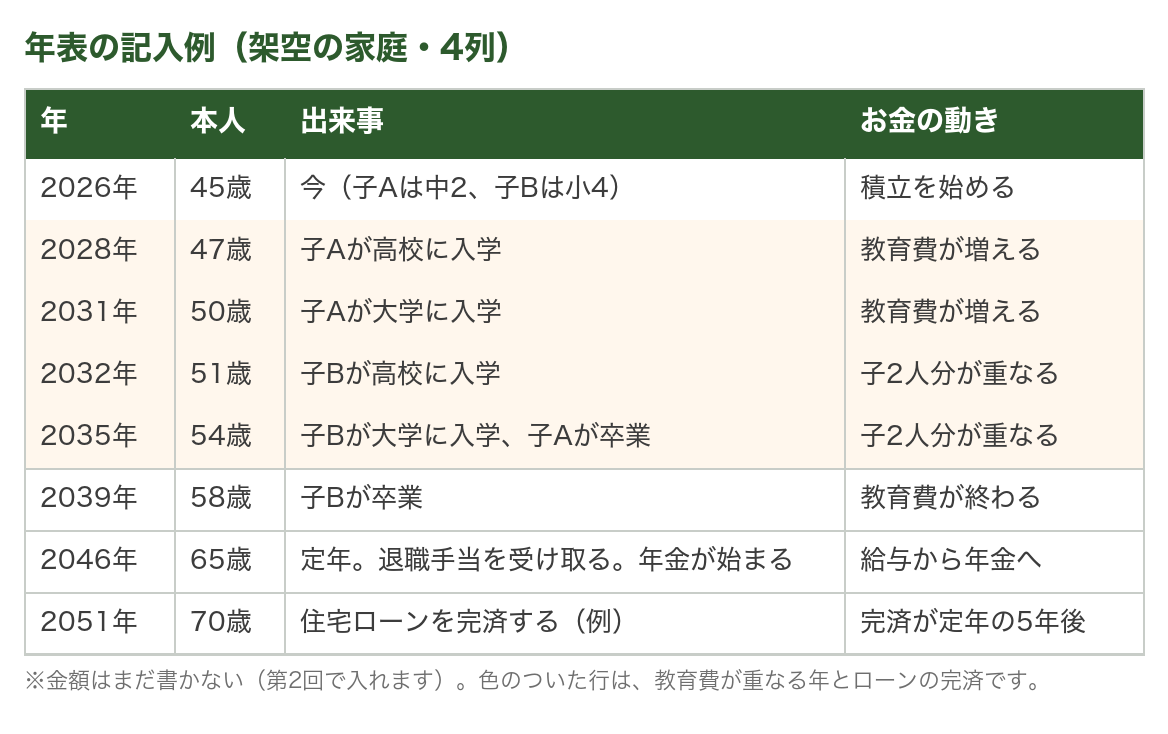
この例の年表から、3つのことが読み取れます。
- 2032〜2035年は、子2人分の教育費が重なる。この期間は、積立を増やせない年として扱います。
- 2039年に教育費が終わる。積立を増やせる年が、ここから始まります。
- ローンの完済(70歳)が、定年(65歳)より後にある。年金生活に入ってから5年間、ローンを払い続けます。
どれも、金額を入れる前に年表を作ったから、見えたことです。
次の空欄の年表は、印刷して使えます。画像を保存して、手書きでも、表計算ソフトに写してもかまいません。
3. 年表に書く5つの出来事と、調べ先
| 出来事 | 書くこと | 調べ先 |
|---|---|---|
| 教育 | 子の入学と卒業の年(学年を西暦に直す) | 子の生年月日と、今の学年 |
| 住宅 | ローンの完済年。大規模修繕・住み替えの年 | ローンの返済予定表(金融機関の書類) |
| 車 | 買い替えの年 | 今の車の購入年と、これまでの乗り継ぎの間隔 |
| 親 | 親の年齢。介護や住み替えの話が出そうな年 | 親の生年月日(金額は第2回) |
| 本人の退職・年金 | 定年の年。退職手当の受取。年金の開始 | 人事課の資料、ねんきん定期便 |
6つ目として、やりたいことも1行書きます。旅行・学び直し・趣味の道具のように、お金が動くものです。書かないと、あとで足りなくなったときに、削られるのはここです。
4. 公務員が年表で見落としやすい3点
① 定年が65歳に向けて引き上がっている
国家公務員の定年は、2023年度から2年に1歳ずつ引き上げられ、2031年度に65歳になります。2026年度は62歳です(人事院の定年引上げのページ)。 地方公務員も、同じ時期から段階的に引き上げられています。自分が何歳で定年になるかは、生まれた年度で決まります。所属の人事課か、自治体の条例で確認してください。
当ブログの退職金の記事と年金の記事は、「60歳で退職する場合」を例に計算しています。年表の定年は、ご自身の定年に置き換えてください。
② 管理監督職には役職定年がある
60歳に達した管理監督職の職員は、管理監督職以外の官職に降任されます(人事院)。年表の60歳の行に、「給与が変わる年」と書いてください。給与が変われば、積立に回せる額も変わります。
③ 退職手当を受け取る年と、年金が始まる年を並べる
年金(老齢厚生年金)が始まるのは、原則65歳です。定年が65歳になる世代は、定年と年金の開始がつながります。 定年より前に退職する場合や、再任用で給与が下がる場合は、その間の収入の差を年表に書きます。 生年月日によっては、65歳より前に「特別支給の老齢厚生年金」を受け取れる場合があります。対象かどうかは、ねんきん定期便で確認できます。
⚠️ 退職手当の金額は、年表に書かない
退職手当は、勤続年数と退職理由で決まります。年表には、受け取る年だけを書き、金額は人事課の試算で確認してから第2回で入れます。ネットの平均額を入れると、ご自身の数字とずれます。
5. 30分で年表をつくる4ステップ
- A4を横にして、左端に西暦を書く。本人が95歳になる年まで並べます。95歳は、長く生きたときに資金が尽きないかを見るための、私の目安です。
- 本人・配偶者・子・親の年齢の列を作る。生年月日から、各年の年齢を埋めます。
- 5つの出来事とやりたいことを、年に書き込む。金額は書きません。
- 出来事が重なる年に、赤で丸を付ける。丸の付いた年が、お金が大きく動く年です。
書き終えたら、赤丸の年が近い順に並べて、いつ使うお金かを見ます。次回からの計算は、この赤丸の年から入れていきます。
6. 次回までの宿題と、全5回の予定
宿題は、年表を1枚つくることです。最低限、家族の生年月日・5つの出来事の年・定年の年が書けていれば、次回に進めます。
| 回 | 内容 |
|---|---|
| ① 今回 | 年表1枚で、お金が必要になる年を決める |
| ② 公開済み | 出来事ごとの必要額と時期(教育・住宅・車・親・退職) |
| ③ 公開済み | 使う時期で、お金の置き場所を分ける(現預金・NISA・iDeCo) |
| ④ 公開済み | 必要額から月々の積立額を逆算して、来年度の投資計画に入れる |
| ⑤ 公開済み | 取り崩し計画(NISA・iDeCo・退職手当) |
第3回から、無料で使えるライフプランシミュレーションソフトFinancial Teacher 10を使います。年表の出来事を入れて、お金の動きをグラフとキャッシュフロー表で確かめます。使うには、ユーザー登録が必要です。当ブログとは、利害関係がありません。
年間の投資計画は、年間投資計画の立て方に書きました。年表ができたら、この記事の計画に、赤丸の年を足してください。
※本記事にはアフィリエイトリンクが含まれます。
📣 10年以上先に使うお金が見えたら、NISA口座を
口座開設は無料・維持費も0円です。NISA口座は、総合口座と同時に申し込めます。
申込の流れは楽天証券の口座開設ガイド、他社との比較は証券口座の比較記事を見てください。
よくある質問
Q. ライフプランの年表は、何歳まで書けばよいですか?
本人が95歳になる年までを目安にします。これは制度の数字ではなく、私の目安です。長く生きた場合でも資金が尽きないかを、年表の最後まで見て確かめるためです。
Q. 独身や、子どもがいない場合も年表は必要ですか?
必要です。教育の行がなくなるだけで、住宅・車・親・退職と年金・やりたいことの行は残ります。使う時期が決まっていないお金ほど、置き場所を決めにくいためです。
Q. ねんきん定期便が手元にないときは、どうすればよいですか?
日本年金機構の「ねんきんネット」で、年金の見込額を確認できます。年表の段階では、65歳から受け取る年金の見込額が、おおまかにわかれば足ります。
Q. 年表は紙とソフトのどちらで作ればよいですか?
1回目は紙です。出来事の漏れを探すのが目的で、金額はまだ入れません。第2回から、無料のライフプランシミュレーションソフトに出来事を入れて、お金の動きを確かめます。
まとめ
- 投資額は、余るお金ではなくお金が必要になる年から決める
- 年表は年・年齢・出来事・お金の動きの4列。金額はまだ書かない
- 出来事は教育・住宅・車・親・退職と年金の5つ。やりたいことも1行書く
- 公務員は、定年の引き上げ(2031年度に65歳)・役職定年・退職手当と年金の時期を確認する
- 置き場所は、使う時期で決まる。iDeCoは原則60歳まで引き出せない
今日やるのは、A4を1枚用意して、左端に西暦を書き、家族の生年月日から年齢を埋めるところまでです。出来事は、次の時間に足せます。
【免責事項】本記事は情報提供のみを目的としており、特定の金融商品への投資を推奨するものではありません。年表の例(年齢・家族構成・出来事・ローンの完済年)は、説明のための架空の例です。定年の年齢は国家公務員の制度(人事院の案内、2026年10月確認)に基づきます。地方公務員の定年、退職手当の額、年金の開始年齢は、所属先・生年月日・加入期間で異なるため、必ずご自身の資料でご確認ください。iDeCoの引き出し時期などの制度は2026年10月時点のもので、改正される場合があります。紹介したソフトの利用条件は、提供元の案内をご確認ください。株式投資には元本割れのリスクがあります。個別の資産設計については、必要に応じてファイナンシャルプランナー等の専門家にご相談ください。投資の最終判断はご自身の責任で行ってください。当ブログは投資助言業者ではありません。