
本記事にはアフィリエイトリンクが含まれています。
毎月いくら積み立てるかは、「目標額から出した額」と「家計の余力から出した額」の、小さいほうで決めます。家計の余力とは、積立に回す前に、毎年残るお金のことです。目標額だけで決めると、教育費が重なる年に、現預金が足りなくなります。 この記事では、2つの出し方と、第3回の架空の家庭に数字を入れ直した結果を書きます。最後に、来年度(2027年)の積立額を決める手順です。
- 目標額から必要な月額を出す表(利回り0%・3%・5%)
- 家計の余力(積立前の年間収支)の出し方
- 架空の家庭を入れ直すと、現預金のマイナスが消えた。ただし代償もあった
- 来年度の積立額を決める5つの手順
まず結論:積立額は、2つの出し方の小さいほう
| 出し方 | 考え方 | 使う資料 |
|---|---|---|
| ① 目標額から | 目標額 ÷ 積立の月数。利回りを見込む場合は、その分だけ少なくてよい | 第2回で出した必要額と、使う年 |
| ② 家計の余力から | 積立前の年間収支 ÷ 12。生活防衛資金(急な出費に備える貯金)を減らさない範囲 | 年表の収入と支出 |
※計算は、毎月末に積み立て、年利を月ごとの複利に換算した場合です。利回りは仮定で、将来の運用成果を示すものではありません。
1. 目標額から出す:必要な月額の表
第2回で出した必要額と、使う年から、毎月いくら積み立てればよいかを出します。使う年までが短いほど、利回りの影響は小さくなります。
| 目標額 | 積立の年数 | 利回り0%の月額 | 利回り3%の月額 | 利回り5%の月額 |
|---|---|---|---|---|
| 100万円 | 5年 | 1.67万円 | 1.55万円 | 1.47万円 |
| 100万円 | 10年 | 0.83万円 | 0.72万円 | 0.65万円 |
| 100万円 | 20年 | 0.42万円 | 0.31万円 | 0.25万円 |
| 300万円 | 5年 | 5.00万円 | 4.65万円 | 4.42万円 |
| 300万円 | 10年 | 2.50万円 | 2.15万円 | 1.94万円 |
| 300万円 | 20年 | 1.25万円 | 0.92万円 | 0.74万円 |
| 500万円 | 5年 | 8.33万円 | 7.74万円 | 7.37万円 |
| 500万円 | 10年 | 4.17万円 | 3.59万円 | 3.24万円 |
| 500万円 | 20年 | 2.08万円 | 1.53万円 | 1.23万円 |
※毎月末に積み立てる場合の必要月額(万円)。利回りは、運用の想定年利を月複利に換算しています。税金・手数料は考慮していません。
例えば、10年後に300万円を用意するなら、利回り0%で月2.5万円、3%で月2.15万円です。利回りを高く置くほど、必要な月額は小さく出ます。ただし、実際の利回りは分かりません。低い利回りで計算した額を積み立てておくと、目標に足りなくなる心配が小さくなります。
2. 家計の余力から出す:積立前の年間収支
余力は、積立に回す前の「収入 − 支出」(その年に残るお金)を、年ごとに出します。第3回の架空の家庭を、グラフにしました。折れ線が年間収支(積立の前に残るお金)、棒が年末の現預金(積立を一切しなかった場合)です。横軸の下には、その年の教育費と、ライフイベントを入れました。単位は万円です。
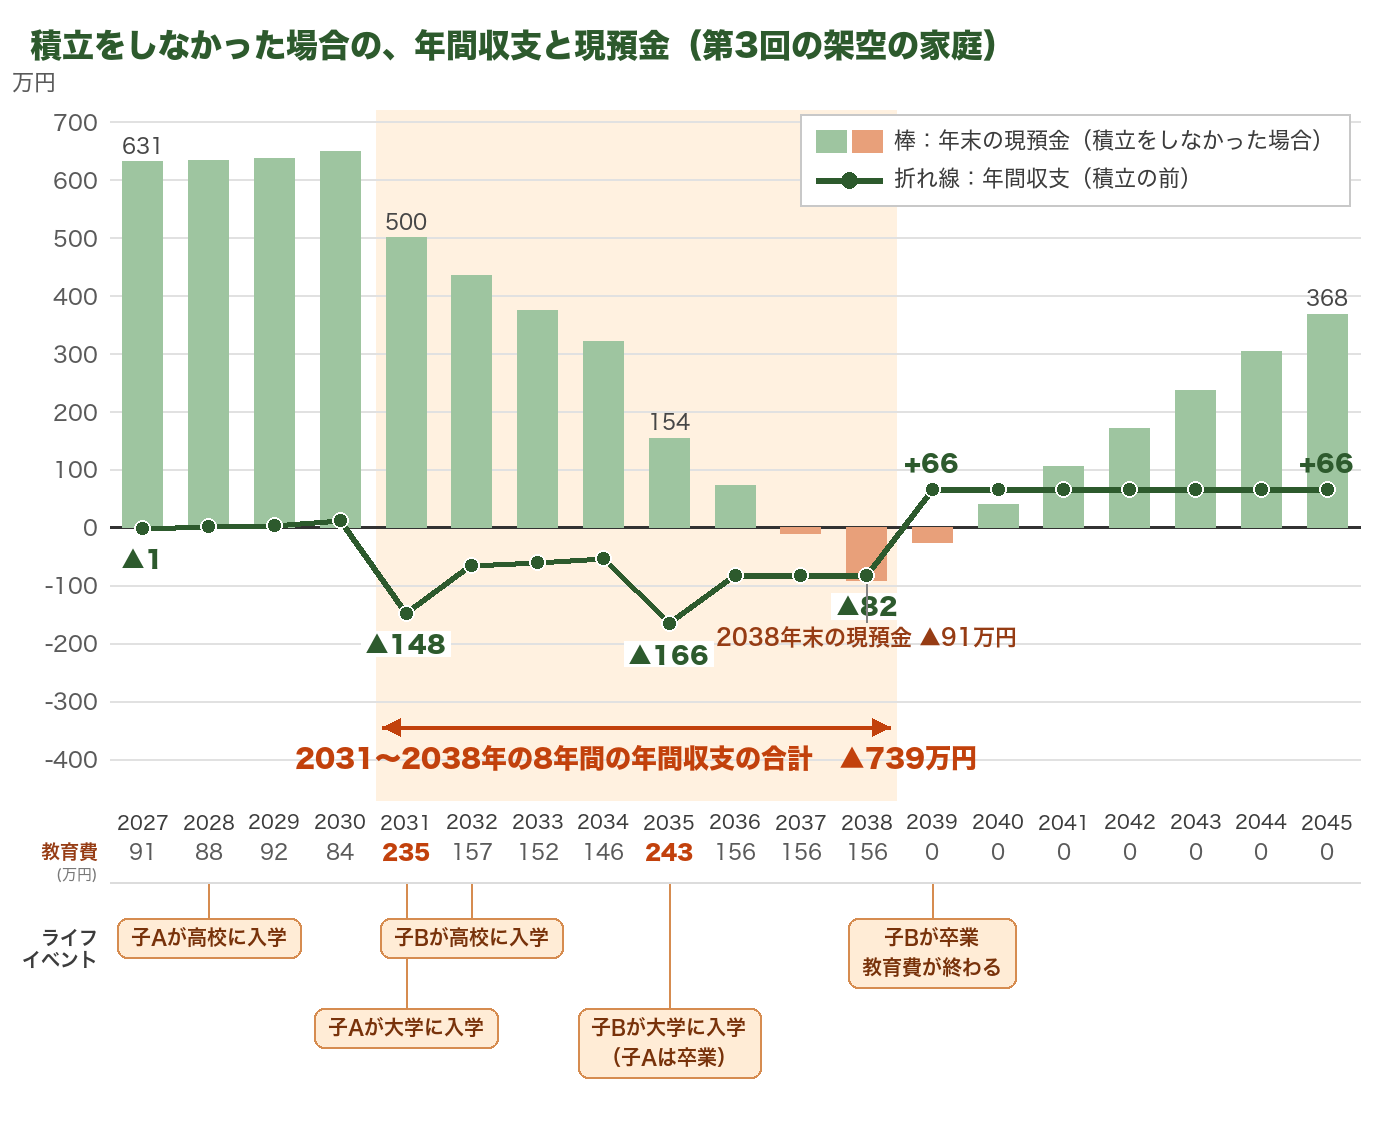
グラフの読み方は、3つです。
- 2027〜2030年:折れ線がほぼ0。毎年の収支は+17万円(4年間の合計)しかなく、積立に回せるお金はない。
- 2031〜2038年:折れ線が0より下に落ちる。子Aが大学に入学する2031年(教育費235万円)と、子Bが大学に入学する2035年(243万円)が特に深く、年間収支は▲148、▲166。2032年からは子Bの高校も加わり、2人分の教育費が重なる。8年間の合計が▲739万円。棒(現預金)は、2031年末の500万円から、2038年末の▲91万円まで減る。
- 2039年から:折れ線が毎年+66万円(月5.5万円)に上がる。教育費が終わり、棒が再び増え始める。
※第3回の架空の家庭(年収650万円・生活費月25万円・住宅ローン3,500万円・子は国立と私立文科系)。年間収支はFinancial Teacher 10のキャッシュフロー表の「年間収支(A-B)」、棒は第3回の年末現預金に、積立の累計を足し戻した値です。
2031〜2038年の8年間の収支は、合計で▲739万円です。この家庭では、月5万円の積立は、2039年まで家計の余力から出せません。第3回で、現預金がマイナスになった理由が、ここで数字として見えます。
その年に積立へ回せる上限は、「積立前の収支 − 生活防衛資金の足りない分」を12で割った月額です。生活防衛資金(急な出費に備える貯金)は、生活費の3〜6か月分が目安で、足りない分があれば、先にそちらを貯めます。計算した結果がマイナスなら、上限はゼロです(手取り別の積立額の記事)。
3. 入れ直してみた結果:マイナスは消えたが、代償もあった
第3回では、現預金のマイナスを消す方法を3つ書きました。積立額を、教育費が重なる期間(2031〜2038年)だけ下げる、教育費用の分を別にして先に現預金へ移す、NISAを取り崩す、の3つです。同じ家庭で試した結果を、現預金がいちばん低い2038年末の数字で並べます。「入れ直し」とは、第3回の入力を変えて、もう一度シミュレーションすることです。
| やり方 | 2038年末の現預金 | 出どころ |
|---|---|---|
| ① 第3回のまま(NISAの資産300万円を1つで運用し、45〜59歳に月5万円を積立) | ▲826万円 | ソフトの結果 |
| ② 教育費が重なる期間(2031〜2038年)だけ、積立を止める | ▲346万円 | ①に、止めた分の480万円を足した計算 |
| ③ 積立を全部やめる | ▲91万円 | ①に、積立の累計735万円を足した計算 |
| ④ NISAの資産を「老後用」と「教育費用」に分け、積立は58歳から | +103万円 | ソフトの結果(下で説明) |
②と③から、積立を減らすだけでは、マイナスは消えないと分かります。この家庭は、積立をゼロにしても、教育費・住宅費・生活費が重なる年に、お金が足りないからです。
④で入力した内容:NISAの資産を、使い道で2つに分ける
第3回では、NISAの資産300万円を、1つとして入力していました。④では、これを使い道で2つに分けて入力します。実際の口座は1つでも、「この分は教育費に使う、この分は老後に使う」と、金額を分けて管理するイメージです。
| 老後用 | 教育費用 | |
|---|---|---|
| 使い道 | 65歳以降の生活費 | 大学までの教育費の不足分 |
| 割り当てる金額 (今持っているNISAの資産300万円を、半分ずつに分ける) | 150万円 | 150万円 |
| 積立 | 58〜64歳(2039〜2045年)に月5万円 | なし |
| 取り崩し | 65歳から30年かけて | 47歳から11年間(2028〜2038年)、毎年約18万円を売って、現預金に移す |
※運用利回りは、どちらも年4%。ほかの入力は、第3回と同じです。ソフトでは、資産運用を2件に分けて入力し、「教育費用」の取り崩しを毎年の分割に設定しました。
つまり、④は「大学の費用に使う分を、入学の3年前(2028年)から、毎年少しずつ現預金へ移していく」という第3回の方法を、そのまま入力したものです。移した分が、教育費が重なる年に、現預金が足りなくなるのを防ぎます。そのかわり、老後用の積立は、教育費が終わる2039年からに遅れます。
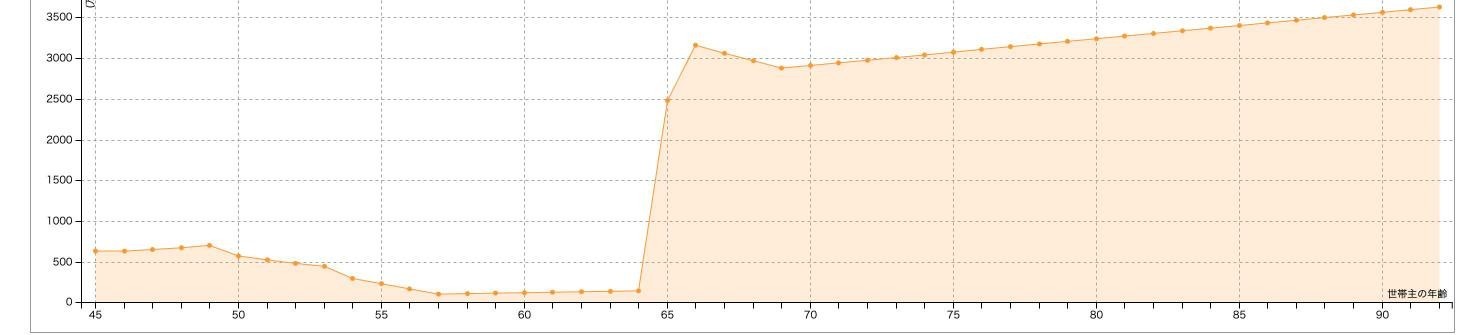
年末の現預金は、最も低い2038年(57歳)で103万円でした。月25万円の生活費の約4.1か月分で、生活防衛資金の目安(3〜6か月分)の範囲に収まっています。
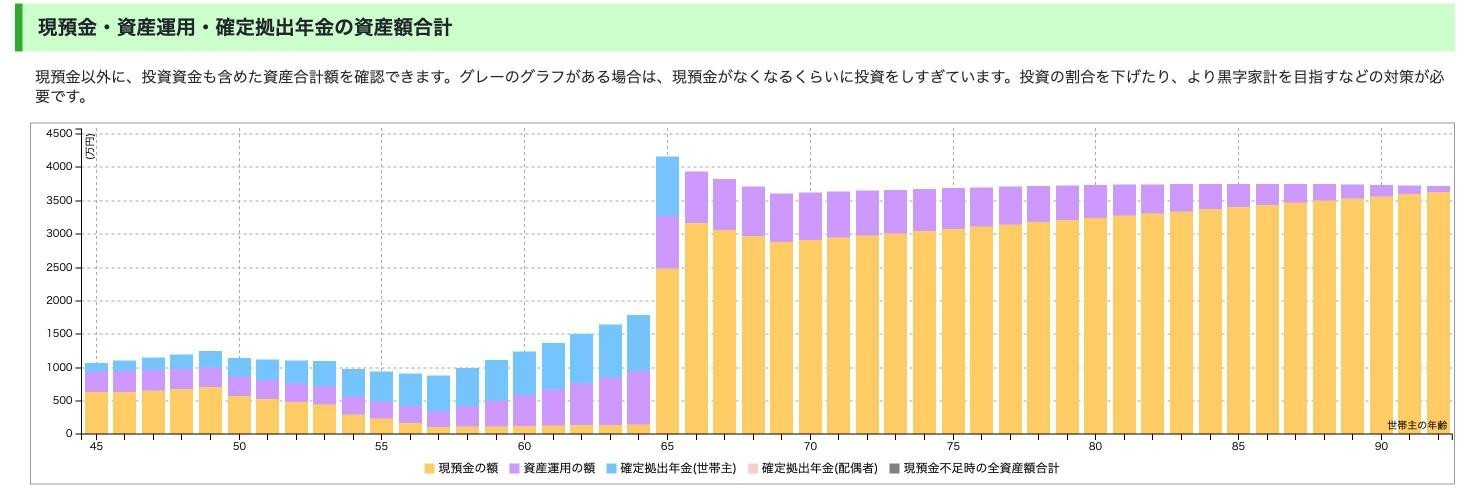
代償:取り崩し前(2045年末)のNISAの資産は、2,034万円から803万円になった
| 項目 | 第3回のまま (資産300万円を1つで運用・45〜59歳に積立) | ④の入れ直し後 (老後用と教育費用に分ける・積立は58〜64歳) |
|---|---|---|
| 2038年末の現預金 | ▲826万円 | +103万円 |
| 2045年末のNISAの資産額 | 2,034万円 | 803万円 |
| 2046年末(65歳)の現預金 | 1,919万円 | 2,479万円 |
※Financial Teacher 10のキャッシュフロー表より転記(2026年10月28日に実行)。入れ直し後の803万円は、老後用の資産額です(教育費用は2038年までに取り崩して、0になっています)。運用利回りは年4%の仮定で、将来の運用成果を示すものではありません。
⚠️ 「足りない年を消す」と「増える額」は、引き換えになる
積立の開始が13年遅れ、NISAの資産は約1,200万円少なくなりました(2,034万円→803万円)。一方で、現預金が足りない年は消え、65歳の現預金は560万円多くなりました。どちらが合うかは、家計の余力と、何に使うかで変わります。この記事は、特定の積立額や運用方法を勧めるものではありません。
4. 来年度(2027年)の積立額を決める5つの手順
- 今年の収支を出す:収入(手取り)から、毎月の支出と、年に数回の大きな支出(保険・税・帰省・車検)を引く。
- 来年の大きな支出を、年表で確認する:教育費・住宅・車など、来年に大きい支出があるか。ある場合は、その分を先に現預金へ取り分ける。
- 上限を出す:「来年の積立前の収支 ÷ 12」と、「目標額から出した月額」の小さいほう。マイナスなら、ゼロ。
- 最初は半分から始める:決まった上限の半分で始め、半年たって家計が回っていれば、増やす。
- 年に2回、見直す:ボーナスの後と、年末に、積立前の収支を出し直す。
第3回の架空の家庭に当てはめると、2027年の積立前の収支は▲1万円です。答えは「来年の積立は、ゼロ。まず、教育費用の分を現預金に取り分ける」になります。投資の計画の作り方は、年間投資計画の記事に書いています。
なお、NISAの制度は、2026年12月の税制改正大綱で、見直しが決まる可能性があります(金融庁が当年分の枠の復活などを要望しています。要望は、決定ではありません)。第5回で、大綱が出たあとの内容に合わせます。
※本記事にはアフィリエイトリンクが含まれます。
📣 積立の口座を、先に用意しておく
口座開設は無料・維持費も0円です。NISA口座は、総合口座と同時に申し込めます。
申込の流れは楽天証券の口座開設ガイド、他社との比較は証券口座の比較記事を見てください。
次回までの宿題と、全5回の予定
宿題は、年表の下に1行足して、年ごとの「積立前の収支」を書くことです。来年の収支が分かれば、来年の積立額の上限が出ます。
| 回 | 内容 |
|---|---|
| ① 公開済み | 年表1枚で、お金が必要になる年を決める |
| ② 公開済み | 出来事ごとの必要額と時期(教育・介護・退職・車・住宅) |
| ③ 公開済み | 使う時期で、お金の置き場所を分ける(現預金・NISA・iDeCo) |
| ④ 今回 | 必要額から月々の積立額を逆算して、来年度の投資計画に入れる |
| ⑤ 公開済み | 取り崩し計画(NISA・iDeCo・退職手当) |
よくある質問
Q. 利回りは、何%で置けばよいですか?
決まった正解はありません。この記事の表は、0%・3%・5%の3通りを並べています。将来の運用成果は保証されないため、目標に届かせたいお金ほど、一番低い0%(増えない前提)で計算した月額を見てください。
Q. 積立前の収支がマイナスの年は、積立をゼロにするのですか?
その年の家計の中から出す積立は、ゼロにします。教育費などの大きな支出が先に分かっている場合は、その前の年に、現預金として別に取り分けておきます。積立をやめることは、失敗ではありません。足りない年を先に見つけられたことが、年表の成果です。
Q. ボーナスで積み立てる場合は、どう逆算しますか?
年間の積立額を、毎月の積立と、ボーナス月の上乗せに分けて、合計が「余力の上限」を超えないようにします。公務員のボーナスの使い方は、ボーナスでNISAを始める記事に書いています。
Q. NISAの積立額は、あとから変えられますか?
各証券会社の積立設定の画面で、金額の変更や一時停止ができます。変更の手続きと反映の時期は、証券会社ごとに違うため、利用している会社の案内で確認してください。
まとめ
- 積立額は、目標額から出した額と、家計の余力から出した額の、小さいほうで決める
- 10年後に300万円なら、月2.5万円(利回り0%)〜1.94万円(5%)。低い利回りで計算した額を積み立てると、足りなくなる心配が小さい
- 余力は積立前の年間収支で出す。架空の家庭は、2031〜2038年の合計が▲739万円で、月5万円は2039年から
- NISAの資産を老後用と教育費用に分け、積立を遅らせると、現預金のマイナスは消えたが、取り崩し前のNISAの資産は2,034万円から803万円になった
- 来年度は、「来年の積立前の収支 ÷ 12」と、目標額の月額の小さいほうの半分から始める
今日やるのは、来年の収支を1つの数字で出すところまでです。手取りから、年間の支出を引いた額が、来年の積立の上限の入り口になります。
【免責事項】本記事は情報提供のみを目的としており、特定の金融商品への投資や、特定の積立額を推奨するものではありません。家族構成・年収・資産額・シミュレーションの結果は、説明のための架空の例です。表の「必要月額」は、毎月末に積み立て、年利を月複利に換算した計算で、利回りは仮定です。将来の運用成果を保証するものではなく、投資には元本割れのリスクがあります。税制や制度は変更される可能性があるため、最終的な内容は公式情報でご確認のうえ、投資の最終判断はご自身の責任で行ってください。