
本記事にはアフィリエイトリンクが含まれています。
年表に金額を入れたら、次はそのお金を、どこに置いておくかを決めます。決める軸は、商品の人気ではなく「使う時期」です。 この記事では、使う時期で現預金・NISA・iDeCoに分ける考え方と、架空の家庭をシミュレーションソフトで動かした結果を書きます。第1回の年表と、第2回の金額を、手元に置いて読んでください。
- 使う時期で、お金の置き場所を分ける目安
- 現預金・NISA・iDeCoの、引き出し方と上限の違い
- 架空の家庭で試した結果:退職手当が入る前の13年間、現預金がマイナスになった
- 年表に「置き場所」の列を足す手順
まず結論:使う時期で、置き場所を分ける
| お金を使う時期 | 置き場所の目安 | 理由 |
|---|---|---|
| 3年以内 | 現預金 | 使う年を動かせない。値動きで減っていても、その年に必要な額は変わらない |
| 3〜10年先 | 現預金を軸に、値動きのある資産は「下がっても足りる額」だけ | 売る年に価格が下がっている可能性がある |
| 10年以上先 | NISA(積立) | 長く持てる。売却は自由で、運用益は非課税 |
| 60歳以降 | iDeCo | 60歳まで引き出せない代わりに、掛金が所得控除になる |
※「3年」「10年」は、この記事で使う目安で、公的な基準ではありません。制度の数字は、2026年10月27日に金融庁とiDeCo公式の原ページで確認しました。
1. 年表の出来事を、「使う時期」に仕分ける
第1回・第2回の例(子Aは中2、子Bは小4)の出来事を、今から使うまでの年数で並べます。金額は、第2回の計算例です。
| 年 | 出来事 | 金額(第2回の計算例) | 今から | 置き場所の考え方 |
|---|---|---|---|---|
| 2031年 | 子Aが国立大学に入学 | 初年度81.8万円、4年で約242.5万円 | 5年後 | 3年前の2028年までに、現預金へ移す |
| 2035年 | 子Bが私立文科系に入学 | 初年度121.2万円、4年で約418.9万円 | 9年後 | 2032年までに、現預金へ移す |
| 2046年 | 定年・退職手当 | 手取り約2,081万円(第2回の計算例) | 20年後 | 入るまでは当てにしない。入る前の年は、現預金で足りるようにする |
| 2046年〜 | 老後の生活費 | 第4・5回で出す | 20年後〜 | NISAとiDeCo |
大学の入学年は、5年後と9年後です。入学の3年前には、その分を現預金にします。この動かし方を、年表の「置き場所」の列に書き込んでいきます。
2. 現預金・NISA・iDeCoは、引き出し方と上限が違う
| 現預金 | NISA | iDeCo | |
|---|---|---|---|
| 引き出し | いつでも | 売却できる。売った分の枠は翌年以降に復活 | 原則60歳まで不可 |
| 値動き | 元本は動かない | あり | 商品によって異なる |
| 税の扱い | 利息に課税 | 運用益・配当が非課税 | 掛金が所得控除、運用益は非課税、受取時にも優遇 |
| 上限 | なし | 年360万円・生涯1,800万円(うち成長投資枠は1,200万円) | 公務員は月2万円。2026年12月から月5.4万円 |
※NISAは、金融庁の制度紹介ページ。iDeCoは、iDeCo公式と給付の説明。iDeCoの受取開始は、通算加入者等期間が10年以上なら60歳から(短いほど後ろにずれ、最長65歳)で、請求は75歳までです。2026年12月から、一定の条件で最長70歳まで掛金を出せるようになります(厚生労働省の資料)。公務員の月5.4万円は、6.2万円から共済掛金相当額の8,000円を引いた額です(詳しい記事)。
NISAは、いつでも売れます。ただし、売った時点の価格が取得金額より低ければ、損失が確定します。「いつでも売れる」ことと、「売りたい年に高く売れる」ことは別です。使う年が近いお金ほど、この差が重くなります。
iDeCoは、60歳より前に引き出せません。これは弱点であり、同時に、教育費や住宅に使ってしまわない仕組みでもあります。60歳以降の生活費の分だけを、iDeCoに回します。
3. 先に、生活防衛資金を現預金に置く
NISAやiDeCoの前に、生活費の3〜6か月分を現預金に置きます。病気や失業で収入が途切れたときに、投資を売らずに済ませるお金です。このブログでは、これを生活防衛資金と呼んでいます。積立額の決め方は、手取り別の積立額の記事に書いています。
大学の費用は、この生活防衛資金とは別の箱です。生活防衛資金に、教育費の分まで含めて考えると、「使っていいお金」の線が引けなくなります。年表に「教育費用」の行を作り、入学の3年前から、その額を現預金に置いていきます。
4. 試してみた結果:架空の家庭で、現預金がマイナスになった
シミュレーションソフトFinancial Teacher 10に、架空の家庭を入力しました。第1回・第2回の例に合わせて、子は13歳と10歳です。入力した主な条件は、次のとおりです。
- 世帯主45歳・配偶者43歳。現預金600万円
- 世帯主は公務員で、65歳まで年収650万円。65歳で退職手当2,100万円(勤続35年)
- 生活費は月25万円。35歳から持ち家で、住宅ローンは3,500万円(頭金500万円・35年・年1.2%)
- 教育費は、子Aが国立大学、子Bが私立文科系(自宅から通学)。そのほかは公立
- NISA:資産300万円に、45〜59歳まで月5万円を積立(年4%)。65歳から30年で取り崩す
- iDeCo:資産120万円に、45〜65歳まで月2万円(年3%)。66歳で一括で受け取る
結果のグラフが、次の画面です。灰色の年は、現預金がなくなるほど投資に回している年だと、ソフトの画面に説明があります。
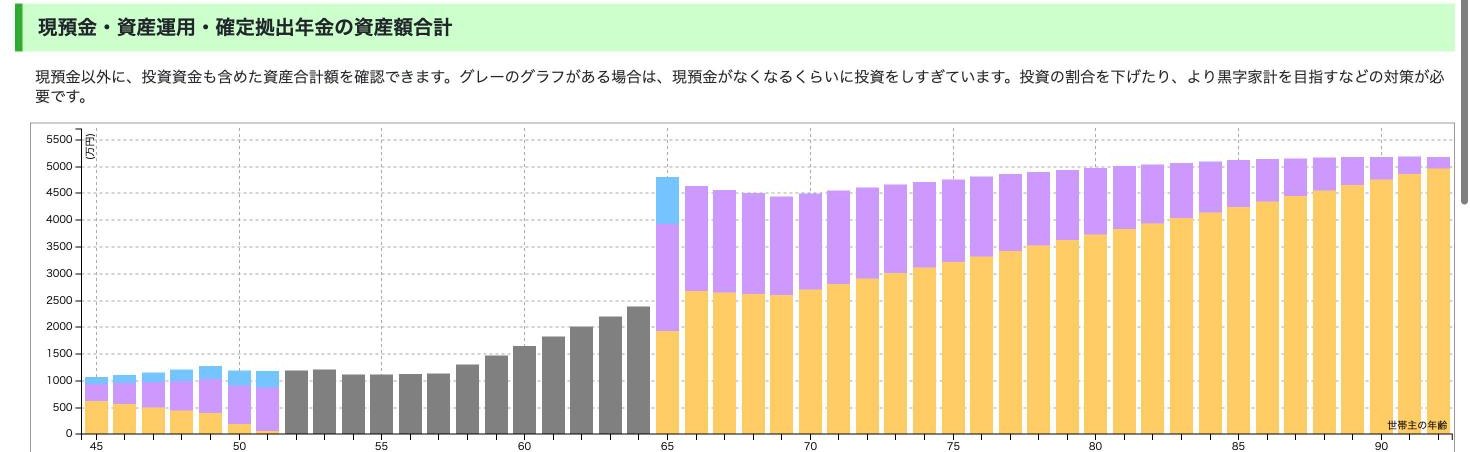
キャッシュフロー表の数字を抜き出すと、次のとおりです(単位は万円)。
| 年 | 世帯主の年齢 | 教育費 | 年末の現預金 | 資産運用の資産額合計 |
|---|---|---|---|---|
| 2030年 | 49歳 | 84 | 393 | 632 |
| 2031年 | 50歳 | 235 | 185 | 719 |
| 2033年 | 52歳 | 152 | ▲61 | 903 |
| 2035年 | 54歳 | 243 | ▲401 | 1,101 |
| 2038年 | 57歳 | 156 | ▲826 | 1,430 |
| 2045年 | 64歳 | 0 | ▲487 | 2,034 |
| 2046年 | 65歳 | 0 | 1,919 | 1,998 |
※Financial Teacher 10のキャッシュフロー表(2026年10月27日に実行)から転記。▲はマイナス。資産運用の資産額合計は、NISAの資産額です。iDeCoは別の行で、2038年は527万円です。
読み取れることは、3つです。
- 2033年から2045年までの13年間、年末の現預金がマイナスになる。いちばん深いのは、2038年(57歳)の▲826万円。
- 同じ2038年末に、NISAの資産は1,430万円ある。「お金はあるのに、使える形になっていない」状態。
- 2046年(65歳)に、退職手当2,081万円が入って、現預金は1,919万円に戻る。
⚠️ 積立をやめれば解決する、とは限らない
2038年末までに積み立てた額は、735万円です。積立をゼロにして計算し直すと、2038年末の現預金は、▲826万円+735万円=▲91万円です(利息は入力していないため、単純な足し算で出せます)。積立が赤字の約89%を占めますが、それでも赤字は残ります。この家庭は、教育費・住宅費・生活費が重なる年に、現預金が足りない家計です。
このソフトは、現預金が足りなくなっても、NISAを自動で売ってはくれません。取り崩しは、自分で入力した年(今回は65歳)から始まります。そのため、グラフの赤字は、年表で先に見つけて、手を打つためのものです。
手を打つ方法は、3つ
- 教育費用の現預金を、山の前に積む:入学の3年前から、現預金に置く(この記事の目安)。
- 積立額を、山の間だけ下げる:教育費が大きい年(2031年・2035年)の前後は、月額を減らす。
- NISAの取り崩しを、前倒しにする:売る年と額を、入力し直す。売った時点の価格で、損益が確定する。
どれが合うかは、同じ家庭に数字を入れ直さないと分かりません。第4回で、積立額を入れ直して、現預金のマイナスがなくなる組み合わせを探します。
5. 年表に「置き場所」の列を足す
第1回の年表に、列を1つ足します。手順は4つです。
- 年表の右に「置き場所」の列を作り、各出来事に「現預金」「NISA」「iDeCo」のどれかを書く。
- 3年以内に使うお金は、「現預金」と書く。入学の3年前の年にも、「ここから現預金へ」と書く。
- 生活費の3〜6か月分を、「生活防衛資金」として別の行に書く。
- 年ごとに、現預金の年末残高を足し引きして、マイナスになる年に印をつける。
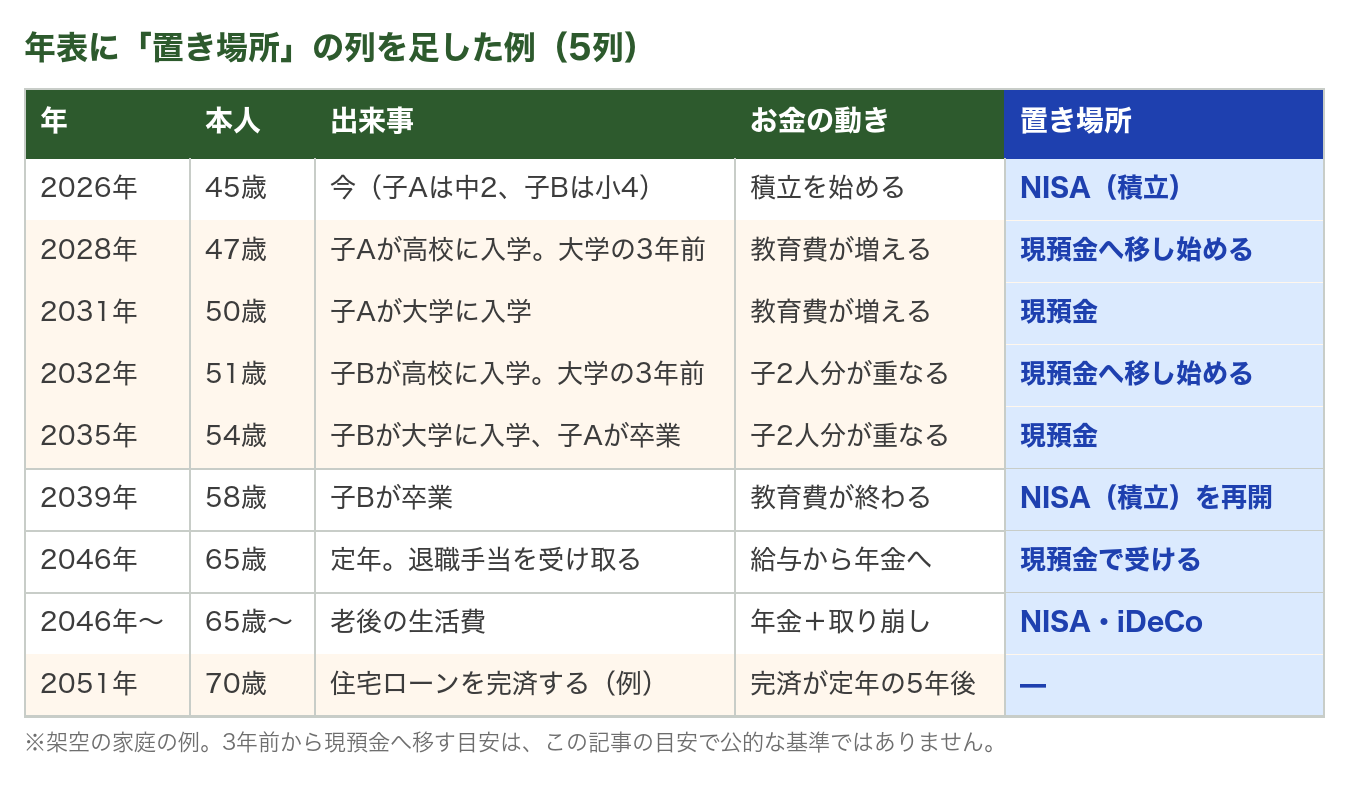
4つ目が、今回の中心です。手計算でも、Financial Teacher 10のようなソフトでも、マイナスになる年を先に見つけることが目的です。
※本記事にはアフィリエイトリンクが含まれます。
📣 長く持つ分の置き場所に、NISA口座を
口座開設は無料・維持費も0円です。NISA口座は、総合口座と同時に申し込めます。
申込の流れは楽天証券の口座開設ガイド、他社との比較は証券口座の比較記事を見てください。
次回までの宿題と、全5回の予定
宿題は、年表に「置き場所」の列を足して、現預金がマイナスになる年に印をつけることです。マイナスの年が見つかったら、その年の出来事(教育費・ローン・退職)を、メモしておいてください。
| 回 | 内容 |
|---|---|
| ① 公開済み | 年表1枚で、お金が必要になる年を決める |
| ② 公開済み | 出来事ごとの必要額と時期(教育・介護・退職・車・住宅) |
| ③ 今回 | 使う時期で、お金の置き場所を分ける(現預金・NISA・iDeCo) |
| ④ 公開済み | 必要額から月々の積立額を逆算して、来年度の投資計画に入れる |
| ⑤ 公開済み | 取り崩し計画(NISA・iDeCo・退職手当) |
よくある質問
Q. NISAは、いつでも売却できますか?
売却はできます。売った分の非課税枠は、翌年以降に、売却した商品の取得金額(簿価)の分だけ復活します(金融庁の制度紹介ページ)。ただし、売った時点の価格が取得金額より低ければ、その損失は確定します。使う年が近いお金を値動きのある資産に置くかどうかは、この点を見て決めます。
Q. iDeCoは、60歳より前に解約できますか?
原則としてできません。iDeCo公式は、60歳にならないと資産を引き出せないと説明しています。受け取れる年齢は、通算加入者等期間が10年以上なら60歳、8年以上10年未満なら61歳というように、短いほど後ろにずれます(1か月以上2年未満は65歳)。請求は75歳までにする必要があります。
Q. 公務員のiDeCoの掛金上限は、いくらですか?
現行は月2万円で、2026年12月から月5.4万円になります(6.2万円から、共済掛金相当額の8,000円を引いた額)。2026年10月21日に、iDeCo公式・厚生労働省・楽天証券の資料で確認しました。組合員ごとの上限は、運営管理機関の画面で確認してください。詳しくはiDeCoの2026年改正の記事に書いています。
Q. 教育費は、NISAで準備してもよいですか?
使う年が遠く、売る年に価格が下がっていても困らない分なら、選べる方法です。使う年が近づくほど、下がった価格で売る可能性が重くなります。この記事では、使う年の3年前までに、使う分を現預金へ移す目安を使っています。この3年は、公的な基準ではなく、この記事の目安です。
まとめ
- 置き場所は、商品ではなく使う時期で決める(3年以内は現預金、10年以上先はNISA、60歳以降はiDeCo)
- NISAは売却できるが、売った時点の価格で損益が確定する。iDeCoは原則60歳まで引き出せない
- 先に、生活費3〜6か月分の生活防衛資金を現預金に置く。教育費は、別の箱にする
- 架空の家庭では、退職手当が入る前の13年間、現預金がマイナスだった(最大▲826万円)。積立をゼロにしても▲91万円
- 年表に「置き場所」の列を足し、現預金がマイナスになる年を先に見つける
今日やるのは、年表の「置き場所」の列に、いちばん近い大学の入学年から逆算して、「ここから現預金へ」と書き込むところまでです。
【免責事項】本記事は情報提供のみを目的としており、特定の金融商品への投資を推奨するものではありません。家族構成・年収・資産額・シミュレーションの結果は、説明のための架空の例です。「3年」「10年」の区分は、この記事の目安で、公的な基準ではありません。NISAの制度は金融庁の制度紹介ページ、iDeCoは国民年金基金連合会の公式サイトと厚生労働省の資料に基づきます(いずれも2026年10月27日確認。公務員の掛金上限は同年10月21日確認)。投資には元本割れのリスクがあり、非課税は損失を防ぐものではありません。税制や制度は変更される可能性があるため、最終的な内容は公式情報でご確認のうえ、投資の最終判断はご自身の責任で行ってください。