
65歳以降の生活は、年金で足りない分を、貯めたお金から出していく形になります。これが取り崩しです。第1〜4回で、必要額・置き場所・積立額を決めました。最終回は、その出口です。決めることは、いくら・何から・いつの3つです。第1回からの年表と、第4回で使った架空の家庭を、そのまま使います。
- 毎年の「不足額」の出し方と、取り崩す額の決め方
- 現預金・退職手当・iDeCo・NISAの、受け取り方と税の違い
- 退職手当とiDeCoの一時金を近い時期に受け取ると、税が増える場合がある(2026年からの新しいルール)
- 取り崩す前に確認する6つのこと
まず結論:取り崩しは、3つを決める
| 決めること | 考え方 |
|---|---|
| いくら | 毎年の不足額(支出 − 年金)だけを取り崩す。多めに取り崩す必要はない |
| 何から | 現預金(退職手当)→ NISA → iDeCo、は一例。受け取り方と税の違いで決める |
| いつ | 退職手当とiDeCoの一時金は、受け取る年によって税が変わる。受け取る前に確認する |
※「何から」の順番は、考え方の一例です。最適な順番は、家計と税によって変わります。
1. いくら取り崩すか:毎年の「不足額」を出す
取り崩す額は、支出から年金を引いた「不足額」で決めます。年金は、ねんきん定期便で確認できます。第3回の架空の家庭を、Financial Teacher 10のキャッシュフロー表から、グラフにしました。緑が年金で払える部分、橙が不足です。単位は万円です。
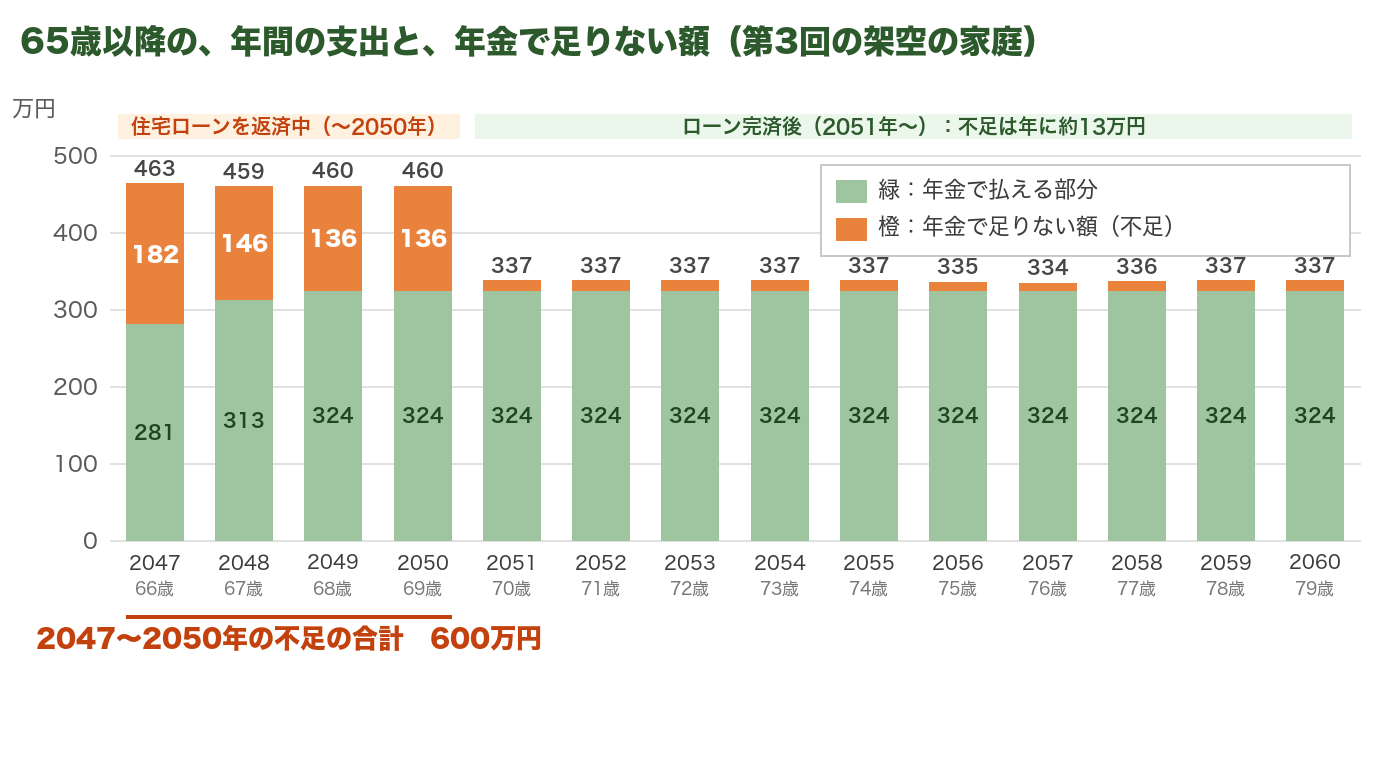
グラフの読み方は、2つです。
- 2047〜2050年(66〜69歳)は、住宅ローンを返済中で、支出が年460万円前後です。不足は年に136〜182万円で、4年間の合計は600万円です。
- 2051年(70歳)にローンを完済すると、支出が年337万円前後に下がります。不足は年に約13万円で、2051〜2060年の10年間の合計は124万円です。
※年金は、ソフトが計算した年324万円(68歳以降)。支出は、生活費・住宅費・社会保険料・税金の合計です。ソフトの入力値は第3回・第4回のとおりで、実際の年金額・支出とは異なります。
この家庭は、退職手当(手取り約2,081万円)があるため、ローンのある4年間の不足600万円も、現預金で払えます。第4回の入力では、NISAを「65歳から30年かけて取り崩す(年約46万円)」と設定していましたが、実際の不足額(年約13万円)より多い設定でした。取り崩しは、設定した額ではなく、不足額から決め直すほうが、NISAを長く運用できます。
2. 何から取り崩すか:受け取り方と税が違う
| 現預金 | 退職手当 | iDeCo | NISA | |
|---|---|---|---|---|
| 受け取る時期 | いつでも | 退職のとき | 60〜75歳の間で選ぶ | 売ったとき |
| 受け取り方 | — | 一時金 | 一時金・年金・併用 | 売却(一括・分割) |
| 税 | 利息に課税 | 退職所得控除(第2回) | 一時金は退職所得控除、年金は公的年金等控除 | 売却益は非課税 |
| 注意点 | — | iDeCoの一時金と近いと、控除が減る場合がある | 一時金は、退職手当と近いと控除が減る場合がある | 売った分の枠は、翌年以降に復活 |
※iDeCoの受け取り方はiDeCo公式の給付の説明、NISAは金融庁の制度紹介ページで確認しました(2026年10月28日)。
退職手当は、まず現預金に入ります。そのあとの順番は、「現預金 → NISA → iDeCo」と考える人が多くいます。理由は、NISAは売るタイミングを選べて、売った分の枠も戻ること、iDeCoは受け取る時期を75歳まで選べることです。ただし、これは一例で、税や家計の状況によって変わります。
3. 注意:退職手当とiDeCoの一時金は、近い時期だと控除が減る
退職手当とiDeCoの一時金は、どちらも退職所得として、退職所得控除が使えます。ただし、2つを近い時期に受け取ると、勤続期間と加入期間が重なる部分は、控除の計算から外されます(重複排除)。この重複排除の対象が、2026年1月1日以後の支払いから広がりました。
| 受け取る順番 | 調整の対象になる場合 | 根拠 |
|---|---|---|
| iDeCoの一時金 → 退職手当 | 退職手当を受ける年の前年以前9年内に、iDeCoの一時金を受けている(2026年1月1日から新しく対象) | 令和7年度税制改正の大綱 |
| 退職手当 → iDeCoの一時金 | iDeCoの一時金を受ける年の前年以前19年内に、退職手当を受けている | 国税庁の文書回答事例 |
※同じ年に複数の退職手当等を受ける場合も、勤続期間の重複を調整します(国税庁の文書回答事例)。年数や条件は、改正や個別の事情で変わるため、受け取る前に、支払う側(勤務先の人事課・運営管理機関)か税務署で確認してください。国税庁のタックスアンサーの本文は、今回は取得できず、上の2つの資料で確認しています。
概算の例:退職手当のあとに、iDeCoの一時金を受け取る
退職手当2,100万円(勤続35年)を65歳で受け取り、そのあとiDeCoの一時金800万円(加入21年)を受け取る例です。iDeCoの加入期間21年は、すべて勤続35年の中に入っているため、重複排除でiDeCo側の勤続年数が0年になると考えます。
| 重複がない場合 | 重複排除になる場合 | |
|---|---|---|
| 退職所得控除 | 800万円 + 70万円 ×(21 − 20)= 870万円 | 最低額の80万円 |
| 課税退職所得 | (800 − 870)÷ 2 → 0円 | (800 − 80)÷ 2 = 360万円 |
| 所得税・住民税 | 0円 | 所得税 約29.9万円 + 住民税 36万円 = 約66万円 |
※概算です。所得税は課税所得330万円超695万円以下の税率20%(控除42.75万円)に復興特別所得税2.1%、住民税は10%で計算しました。勤続年数20年以下の退職所得控除は、40万円×年数(80万円に満たなければ80万円)です(国税庁)。実際の税額は、支払う側が「退職所得の受給に関する申告書」をもとに計算します。
ただし、重複で税が増えるのは、iDeCoを一時金で受け取る場合です。年金で受け取る場合は、退職所得ではなく公的年金等の扱いになるため、この重複排除の対象ではありません。受け取り方を、一時金・年金・併用のどれにするかは、受け取る前に、退職手当の時期と合わせて決めます。
4. いつ取り崩すか:iDeCoの受け取り時期と、65歳までの空白
| 通算加入者等期間 | 受け取れる年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
※iDeCo公式の給付の説明(2026年10月28日確認)。請求は75歳までです。60歳以上で初めて加入した人は、加入から5年たった日から受け取れます。
年金は、原則65歳からです。国家公務員の定年は、2031年度に65歳になります(第1回)。定年が65歳より前の人は、定年から年金が始まるまでの空白があります。空白の年数に、毎月の不足額を掛けた額が、先に用意するお金です。この空白の考え方は、退職金の投資の記事に詳しく書いています。
5. 架空の家庭の取り崩し計画(案)
| 時期 | 出来事 | お金の動き | 使う置き場所 |
|---|---|---|---|
| 2046年(65歳) | 定年。退職手当を受け取る | 手取り約2,081万円が入る | 現預金 |
| 2047年(66歳) | iDeCoの一時金を受け取る(ソフトの入力) | ソフトの手取りは815万円。重複排除の計算が入っているかは、ソフトの画面では確認できていません | 現預金 |
| 2047〜2050年 | 住宅ローンを返済中 | 不足が年136〜182万円(合計600万円) | 現預金 |
| 2051年〜 | 住宅ローンを完済 | 不足が年に約13万円。年金でほぼ足りる | 現預金。足りなければNISAを少しずつ売る |
この案では、NISAは、現預金が足りなくなるまで、売らずに運用を続けます。第4回の入力(年約46万円の取り崩し)より、NISAの取り崩しは小さく、遅くなります。iDeCoの受け取り方は、退職手当との重複の確認が済んでから決めます。
6. 取り崩す前に確認する6つのこと
- ねんきん定期便で、年金額を確認する:65歳からの年額を、不足額の計算に使う。
- 退職手当の試算を、人事課で取る:手取りと、受け取る時期を決める(第2回)。
- iDeCoの受け取り方と時期を、運営管理機関に確認する:一時金・年金・併用のどれか。退職手当との重複を聞く。
- 不足額を、年ごとに出す:支出 − 年金。ローン完済の年で、金額が変わる。
- 取り崩す順番と、年間の上限を決める:現預金の残高が、生活防衛資金(急な出費に備える貯金)を下回らないようにする。
- 年に1回、見直す:年金・支出・運用の結果が変わるため、不足額を出し直す。
なお、NISAの制度は、2026年12月の税制改正大綱で、見直しが決まる可能性があります(金融庁が、当年分の枠の復活などを要望していますが、要望は決定ではありません)。大綱が出たあとに、この記事を更新します。
全5回のまとめと、年表の完成
第1回で作った年表に、出来事・金額・置き場所・積立額・取り崩しの5つを書き込むと、人生のお金の流れが1枚で見えます。足りない年が先に分かれば、積立の額や、取り崩しの順番を、早めに直せます。
| 回 | 内容 |
|---|---|
| ① 公開済み | 年表1枚で、お金が必要になる年を決める |
| ② 公開済み | 出来事ごとの必要額と時期(教育・介護・退職・車・住宅) |
| ③ 公開済み | 使う時期で、お金の置き場所を分ける(現預金・NISA・iDeCo) |
| ④ 公開済み | 必要額から月々の積立額を逆算して、来年度の投資計画に入れる |
| ⑤ 今回 | 取り崩し計画(NISA・iDeCo・退職手当) |
よくある質問
Q. NISAを売ると、非課税枠はどうなりますか?
売った分の非課税枠は、翌年以降に、売却した商品の取得金額(簿価)の分だけ復活します(金融庁の制度紹介ページ)。取り崩した分を、あとから積み立て直すこともできます。ただし、売った時点の価格が取得金額より低ければ、その損失は確定します。
Q. iDeCoは、一時金と年金のどちらで受け取りますか?
どちらも選べて、両方を組み合わせることもできます。一時金は、退職所得の扱いで、退職所得控除が使えます。年金は、5年以上20年以下の期間で受け取る形で(運営管理機関によっては終身年金もあります)、公的年金等の扱いになります。退職手当と近い時期に一時金を受け取ると、控除が減る場合があるため、受け取る前に、運営管理機関に確認してください。
Q. iDeCoは、何歳から受け取れますか?
通算加入者等期間(掛金を出した期間など)が10年以上なら、60歳から受け取れます。8年以上10年未満は61歳というように、期間が短いほど受け取れる年齢が後ろになります(1か月以上2年未満は65歳)。請求は75歳までにする必要があります(iDeCo公式)。
Q. 2026年12月の税制改正大綱で、取り崩しのルールは変わりますか?
変わる可能性はあります。金融庁は、NISAの当年分の枠の復活などを要望しています。ただし、要望は決定ではありません。大綱が出たあとに、この記事を更新します。
まとめ
- 取り崩す額は、支出 − 年金の「不足額」で決める。架空の家庭は、ローン返済中の4年間が合計600万円、完済後は年に約13万円
- 順番は、「現預金 → NISA → iDeCo」が一例。NISAは売った分の枠が翌年以降に戻る
- 退職手当とiDeCoの一時金は、近い時期だと控除が減る場合がある。2026年1月からは、iDeCoが先でも、9年内なら対象になる
- iDeCoを一時金で受け取る場合の概算例では、重複で税が0円から約66万円になった。年金で受け取る場合は、この重複排除の対象ではない
- 受け取る前に、人事課・運営管理機関・税務署で、時期と受け取り方を確認する
今日やるのは、第1回の年表の右端に、「年金」と「不足額」の2行を足して、65歳以降の10年分だけ書くところまでです。
【免責事項】本記事は情報提供のみを目的としており、特定の金融商品への投資や、特定の取り崩し方法を推奨するものではありません。家族構成・年金額・支出・資産額・シミュレーションの結果は、説明のための架空の例です。退職手当・iDeCoの一時金の税は、概算で、実際の税額は支払う側の計算と税務署の判断によります。退職所得控除の調整のルールは、令和7年度税制改正の大綱(2024年12月27日閣議決定)と、国税庁の文書回答事例に基づきます(2026年10月28日確認)。税制や制度は変更される可能性があるため、最終的な内容は公式情報でご確認のうえ、投資の最終判断はご自身の責任で行ってください。投資には元本割れのリスクがあります。